Domain elektroauto-mobile.de kaufen?
Wir ziehen mit dem Projekt
elektroauto-mobile.de um.
Sind Sie am Kauf der Domain
elektroauto-mobile.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektroauto-mobile.de kaufen?
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **

Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
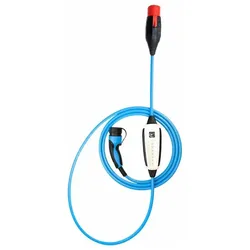
Sygonix, Elektroauto Ladestation, Mobile Ladestation (Typ 2, 16 A, 11 kW)Die Sygonix Mobile Ladestation Typ 2 Mode 2 16 A ist eine vielseitige Elektrofahrzeug-Ladelösung für den mobilen Einsatz. Sie liefert eine maximale Ladeleistung von 11 kW und unterstützt eine effiziente Batterieladung. Diese Ladestation verfügt über einen einzelnen Typ-2-Anschluss und beinhaltet ein Netzteil mit mehreren Steckeradaptern, das eine automatische Erkennung des angeschlossenen Adapters und entsprechende Stromgrenzen für einen sicheren Betrieb ermöglicht. Ein integriertes LCD-Touchdisplay ermöglicht eine einfache Bedienung, während eine LED-Anzeige Echtzeit-Informationen zum Ladezustand liefert. Für Langlebigkeit konstruiert, ist sie für verschiedene Umgebungen geeignet und erfüllt zuverlässige Leistungsstandards. Das kompakte Design gewährleistet Portabilität und macht sie zur idealen Wahl für Reisende, die eine zuverlässige Ladezubehörlösung suchen. Alle Masse und Spezifikationen basieren auf metrischen Einheiten mit Kompatibilität zu standardisierten Elektrofahrzeug-Ladeprotokollen.480,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qoltec, Elektroauto Ladestation, Mobile Ladestation (Typ 2, 16 A, 3.50 kW)Die mobile Ladestation für Elektrofahrzeuge (EV) mit Typ 2 Anschluss bietet eine praktische Lösung für das Laden von Fahrzeugen unterwegs. Mit einer Ladeleistung von 3,5 kW und einer Stromstärke von 16 Ampere ermöglicht sie eine effiziente und schnelle Aufladung. Die Ladestation ist mit einem 5 Meter langen Kabel ausgestattet, was eine flexible Nutzung an verschiedenen Standorten ermöglicht. Ein integrierter Touchscreen bietet eine benutzerfreundliche Schnittstelle zur Überwachung des Ladezustands, sodass Nutzer jederzeit informiert sind. Die Verwendung von Polycarbonat als Hauptmaterial gewährleistet eine hohe Robustheit und Langlebigkeit der Ladestation. Diese mobile Lösung ist ideal für alle, die häufig unterwegs sind und eine zuverlässige Möglichkeit zum Laden ihres Elektrofahrzeugs benötigen. Die Ladestation entspricht den Anforderungen des Mode 2 Anschlusses und ist somit mit einer Vielzahl von Elektrofahrzeugen kompatibel. Mit dieser mobilen Ladestation sind Nutzer in der Lage, ihre Fahrzeuge effizient und bequem aufzuladen, egal wo sie sich befinden.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **

Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Elektromobilität und Batterietechnologie. Werden die von den Herstellern veröffentlichten Werte von Reichweite und Lebensdauer durchElektromobilität Und Batterietechnologie. Werden Die Von Den Herstellern Veröffentlichten Werte Von Reichweite Und Lebensdauer Durch Lithium-ionen-batterien Erreicht?, Taschenbuch Von Marvin Penz, Grin, 978-3-346-20101-0, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
-
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
-
Sygonix, Elektroauto Ladestation, Mobile Ladestation (Typ 2, 16 A, 11 kW)Die Sygonix Mobile Ladestation Typ 2 Mode 2 16 A ist eine vielseitige Elektrofahrzeug-Ladelösung für den mobilen Einsatz. Sie liefert eine maximale Ladeleistung von 11 kW und unterstützt eine effiziente Batterieladung. Diese Ladestation verfügt über einen einzelnen Typ-2-Anschluss und beinhaltet ein Netzteil mit mehreren Steckeradaptern, das eine automatische Erkennung des angeschlossenen Adapters und entsprechende Stromgrenzen für einen sicheren Betrieb ermöglicht. Ein integriertes LCD-Touchdisplay ermöglicht eine einfache Bedienung, während eine LED-Anzeige Echtzeit-Informationen zum Ladezustand liefert. Für Langlebigkeit konstruiert, ist sie für verschiedene Umgebungen geeignet und erfüllt zuverlässige Leistungsstandards. Das kompakte Design gewährleistet Portabilität und macht sie zur idealen Wahl für Reisende, die eine zuverlässige Ladezubehörlösung suchen. Alle Masse und Spezifikationen basieren auf metrischen Einheiten mit Kompatibilität zu standardisierten Elektrofahrzeug-Ladeprotokollen.480,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qoltec, Elektroauto Ladestation, Mobile Ladestation (Typ 2, 16 A, 3.50 kW)Die mobile Ladestation für Elektrofahrzeuge (EV) mit Typ 2 Anschluss bietet eine praktische Lösung für das Laden von Fahrzeugen unterwegs. Mit einer Ladeleistung von 3,5 kW und einer Stromstärke von 16 Ampere ermöglicht sie eine effiziente und schnelle Aufladung. Die Ladestation ist mit einem 5 Meter langen Kabel ausgestattet, was eine flexible Nutzung an verschiedenen Standorten ermöglicht. Ein integrierter Touchscreen bietet eine benutzerfreundliche Schnittstelle zur Überwachung des Ladezustands, sodass Nutzer jederzeit informiert sind. Die Verwendung von Polycarbonat als Hauptmaterial gewährleistet eine hohe Robustheit und Langlebigkeit der Ladestation. Diese mobile Lösung ist ideal für alle, die häufig unterwegs sind und eine zuverlässige Möglichkeit zum Laden ihres Elektrofahrzeugs benötigen. Die Ladestation entspricht den Anforderungen des Mode 2 Anschlusses und ist somit mit einer Vielzahl von Elektrofahrzeugen kompatibel. Mit dieser mobilen Ladestation sind Nutzer in der Lage, ihre Fahrzeuge effizient und bequem aufzuladen, egal wo sie sich befinden.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NRGkick, Elektroauto Ladestation, Mobile Ladestation (Typ 2, 32 A, 22 kW)Mobile Ladeeinheit für Elektrofahrzeuge mit GSM, GPS, WLAN und Bluetooth. Für jedes Elektroauto mit Typ 2 Anschluss, 1-/2-/3-phasig, bis zu 22 kW. Inklusive Steckeraufsatz 32 A 5 Pol. Leicht und handlich. Plug and Play: Einstecken und Laden. Zugriff auf alle Informationen mit der NRGkick App. Extrem robust, überfahrtsicher, wasser- und staubdicht (IP67). Einfach und schnell. NRGkick lädt alle E-Autos mit Typ 2 Schnittstelle mit der maximal möglichen AC-Ladegeschwindigkeit (bis zu 22 kW). Er ist sofort an jeder Standardsteckdose und mittels des optional verfügbaren Typ 2 Steckeraufsatzes auch an öffentlichen Ladesäulen einsetzbar - ohne aufwändige Installation. Absolute Sicherheit. NRGkick ist die sicherste Ladeeinheit am Markt. Er bietet eine Vielzahl an Sicherheitsfunktionen wie Temperaturüberwachung an jedem Steckeraufsatz und Phasenpin, Überhitzungsschutz, Blackout-Protection und Unterspannungsschutz, Überspannungsschutz, Phasenverschiebungserkennung, Falschanschlussprüfung, Schaltkontaktdiagnose, Schutzleiterprüfung mittels Schleifenimpedanzmessung, inkludierter Fehlerstromschutz (AC, DC 6 mA) und noch vieles mehr. Intelligente Funktionen. Die Vielzahl an Funktionen macht NRGkick zur wohl intelligentesten Ladeeinheit am Markt und bietet unter anderem: Automatische Ladeberichte, örtlich zuordenbare Ladeberichte über WLAN, Anzeige der Ladestromkosten, zeitgesteuertes Laden, Upgradefähigkeit (z. B. photovoltaik-geführtes Laden), optionales OCPP, netzdienliche Steuerungsmöglichkeit und autonomes Lastmanagement. Volle Konnektivität. Über Bluetooth, WLAN, NRGkick Cloud und die Web API ist NRGkick immer und überall erreichbar. Optional bietet die intelligente Ladeeinheit Konnektivität über GSM/GPS/SIM. Die Verbindung erfolgt hier über EDGE, GPRS sowie 4G M1 und 4G NB-IoT und ist damit für die Anforderungen des Internet of Things gerüstet.974,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NRGkick, Elektroauto Ladestation, Mobile Ladestation Standard (Typ 2, 32 A, 22 kW)NRGkick lädt alle E-Autos mit Typ 2 Schnittstelle mit der maximal möglichen AC-Ladegeschwindigkeit (bis zu 22 kW). Er ist sofort an jeder Standardsteckdose und mittels des optional verfügbaren Typ 2 Steckeraufsatzes auch an öffentlichen Ladesäulen einsetzbar - ohne aufwändige Installation. NRGkick ist die sicherste Ladeeinheit am Markt. Er bietet eine Vielzahl an Sicherheitsfunktionen wie Temperaturüberwachung an jedem Steckeraufsatz und Phasenpin, Überhitzungsschutz, Blackout-Protection und Unterspannungsschutz, Überspannungsschutz, Phasenverschiebungserkennung, Falschanschlussprüfung, Schaltkontaktdiagnose, Schutzleiterprüfung mittels Schleifenimpedanzmessung, inkludierter Fehlerstromschutz (AC, DC + 6 mA) und noch vieles, vieles mehr. Die Vielzahl an Funktionen macht NRGkick zur wohl intelligentesten Ladeeinheit am Markt und bietet unter anderem: Automatische Ladeberichte, örtlich zuordenbare Ladeberichte über WLAN, Anzeige der Ladestromkosten, zeitgesteuertes Laden, Upgradefähigkeit (z.B. photovoltaik-geführtes Laden), optionales OCPP, netzdienliche Steuerungsmöglichkeit und autonomes Lastmanagement.714,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.